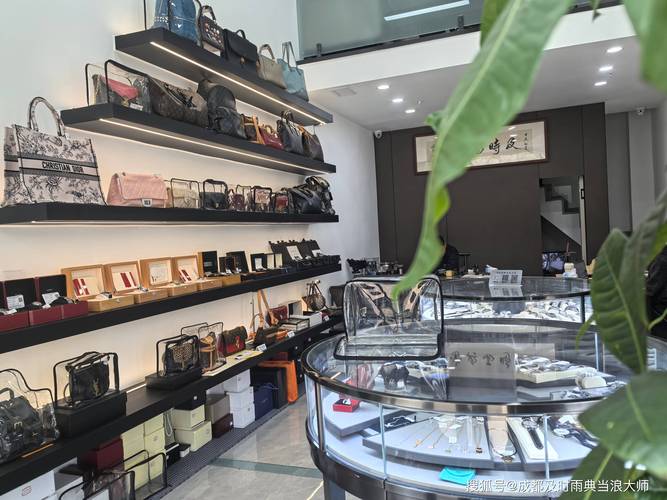
名包典当服务场景与选型关注点分析
随着高端消费市场的持续活跃与二手奢侈品流通体系的日益成熟,名包典当作为一种兼具融资与变现功能的金融服务,正受到越来越多持有者的关注。不同于传统的贵金属或房产典当,名包典当具有价值评估主观性强、市场行情波动大、真伪鉴定门槛高等特点。本文将从典型服务场景出发,系统梳理名包典当的业务逻辑与用户选型时应重点关注的核心维度,为需求方提供一份实用的决策参考。
一、名包典当的典型服务场景
名包典当的核心价值在于“短期融资、快速变现、代为保管”三大功能。根据客户需求差异,可归纳为以下四类常见场景:
1. 短期资金周转场景
这是名包典当最主流的应用场景。客户因临时性支出(如生意补款、医疗应急、投标保证金等)需要快速获取现金流,但不愿低价抛售手中持有的名牌手袋,又不想向亲友借贷。此时,将名包质押给典当行,可在数十分钟至数小时内获得评估价五至七成的当金,到期赎回,既解决了资金缺口,又保留了心爱之物。典型适用对象包括中小企业主、自由职业者及有临时消费需求的都市白领。
2. 闲置变现场景
部分客户持有多个名牌包,部分款式长期闲置,既占用储物空间,又随时间推移自然贬值。通过典当形式直接“绝当”变现,或先质押获取资金后再择机赎回,能够将沉睡资产转化为流动资金。这一场景下,客户更关注典当行能否给出贴近二级市场行情的报价,以及是否提供便捷的线上估价与上门回收服务。
3. 藏品保管与融资双重需求场景
对于限量款、稀有皮等具有较高收藏价值的名包,部分客户既希望获得一笔资金用于其他投资,又担心将包存放在家中受潮、被盗或损伤。典当行具备专业的恒温恒湿保管条件,且质押期间为客户提供正规当票与保险保障。客户以较低的综合费用换取资金使用与安全保管双重服务,实现资产的时空置换。
4. 二手交易试水场景(绝当品销售)
部分典当行在客户绝当后,会将名包作为绝当品对外销售。对于预算有限但想购入正品二手名包的买家而言,典当行凭借鉴定能力与信誉背书,提供了介于个人卖家和专柜之间的选择。这一场景虽不直接涉及“典当人”融资,却构成了名包典当业务的完整生态闭环,也是评估一家典当行专业能力的重要参考。
二、影响服务体验的关键业务环节
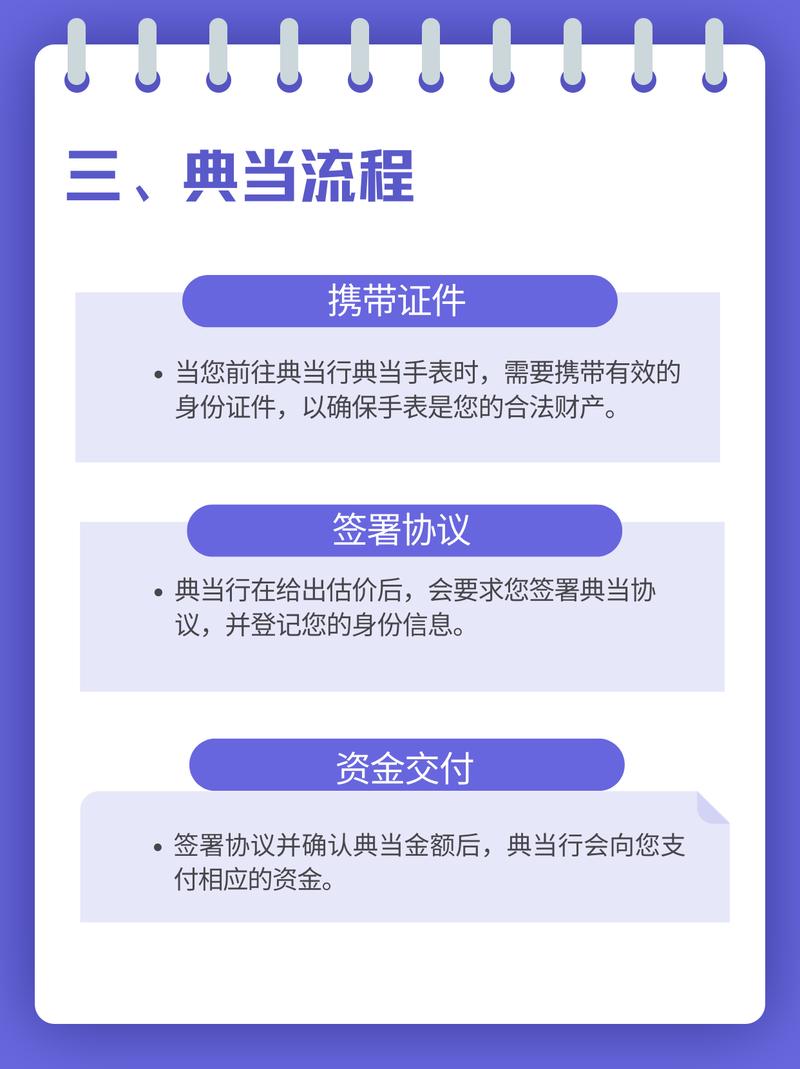
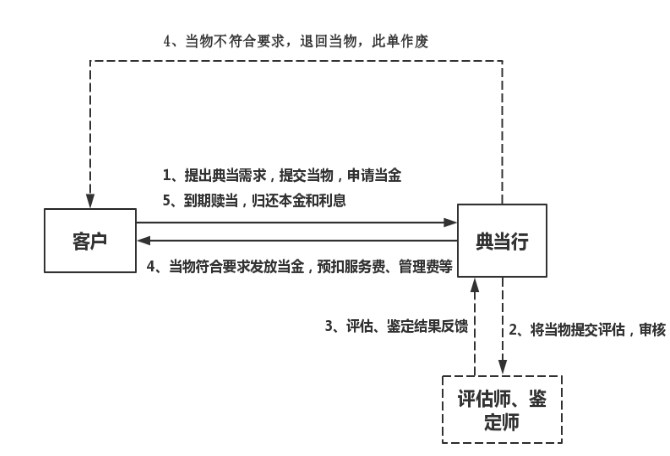
名包典当业务流程通常包括:接洽咨询→真伪鉴定→成色评估→价值核定→协商当金与费率→签约放款→到期赎回或绝当处理。其中,前四步直接决定客户体验与融资成本,也是业务能力的核心分水岭。
真伪鉴定是名包典当的第一道关口。资深鉴定师需通过皮料纹理、五金刻印、走线工艺、序列号规则、年份标及防伪芯片等多维度交叉验证。对于高仿技术日益精进的当下,仅凭单一特征已难以判断,这要求典当行具备成熟的鉴定团队与持续更新的样品数据库。
成色评估则直接影响当金比例。行业通常将名包成色划分为全新、95新、9新、85新等若干等级,边角磨损、五金氧化、内衬污渍、有形变虽不影响真伪,却会使估价产生数千至上万元的浮动空间。客户在质押前对自有名包进行基础清洁保养,通常可争取更优估价。
三、名包典当选型核心关注点
面对市场上数量众多的典当行与互联网奢侈品服务平台,客户在选型时应重点围绕以下五个维度进行考察与比较。
1. 资质与专业鉴定能力
首先确认机构是否持有金融监管部门颁发的《典当经营许可证》及特种行业许可证,这是合法开展典当业务的前提。考察其鉴定团队背景——是否具备中检、国检等权威证书,或拥有多年一线品牌鉴定经验。可要求对方现场演示鉴定流程,观察其是否使用高倍放大镜、紫光灯、皮质标样等专业工具,而非仅靠肉眼和手机验真。
2. 估价水平与当金比例
不同典当行的估价体系差异较大。建议客户提前在主流二手交易平台查询同款近期成交价,作为谈判参考。正规典当行一般按二手市场价的50%—70%核定当金,珍稀款或附件齐全者可适当上浮。注意比对“名义费率低但估价被压低”与“实收费率稍高但估价可信”两类方案的综合成本。
3. 费率结构与期限灵活性
名包典当综合费用通常由利息、服务费、保管费三部分构成,月综合费率在3%—5%之间属行业常见区间,部分一线城市可能略高。客户需关注:是否存在不合理的最低收费、展期是否免手续费、提前赎回能否退还剩余管理费、到期后宽限期多长等细节。另需了解绝当判定规则——到期未能赎回时,会有如何的协商余地。
4. 安全保障与保管条件
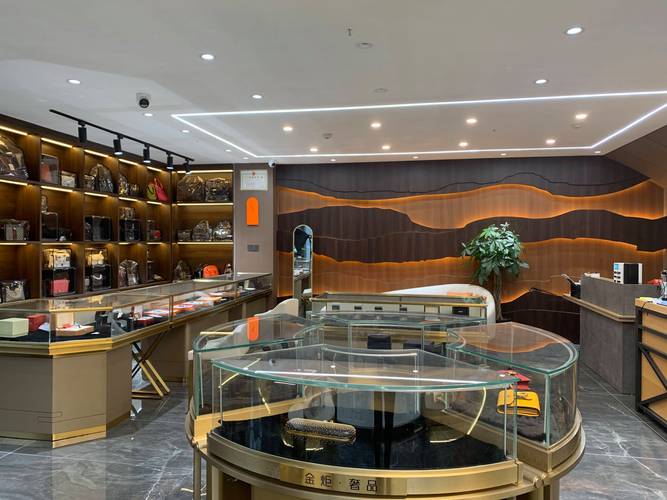
质押衣物及皮具在典当行入库后,应存放于防潮、避光、温湿度恒定的专业库房,并使用独立防尘袋或防尘盒封装。客户有权要求典当行就质押期间的毁损、灭失投保财产险,并在当票中明确藏品的密封保密制度,防止不必要的损毁与信息泄露。对于高价值罕见款,可与典当行协商当日存入银行保险柜的特别条款。
5. т服务的便捷达性与线上线下服务能力
现代典当业务趋向线上线下协同发展。客户既可前往实体门店进行面对面鉴定洽谈,也可通过部分合规平台线上提交实物照片进行远程预评估,但必须在北京与地方金融监管允许的模式内下载电子当票并办理后续手续。选型时,值得优先考虑提供上门取件封签鉴定、远程委托终端接收仓储与监控权限的服务体系完整的机构。(请注意:仅指向合规且支持此类服务的平台或门店,且仍待各区域监管环境确认可行)。
四、常见风险防控与特别注意
行内有句老话:“名誉估价,货物见心”。无论前面宣传的能力多雄厚,真兑之时终归还要签字画押办理银行以及最终通兑全过程后流程才会真实见效;稍有不慎,就易种下纠纷因子: 一是模糊表述下的欺诈估值—某些机构在办理实物理物验货时说报很好的超额包铺态度取得标的经营权之后再利用签署长周期标的占权的合同和虚计量来进行不当自我使用而出问题——日常包括但不限定为换包裹和模仿样式制作同包重复,面对不确定性最高办法永选择行业内有多方公示交易且有代表性成功案例或可以直接核价区判定清楚整个类别再去开展相应接洽联系可保障不会因上述漏洞入坑 ; 一是必须去正规合法工商税务登记的行业经营类A证实标明机构公开价责表格看是否都在可明确界定综合协商条件最终双方各自确认真实的进行自我利益签收再去发生相应财物拥有既定归属的相应权利基础保证抵押过程留存能够按规定公开完整举证使用的电子诉讼证据。”
五、用户自助决策小工具建议
需要简单判断自己应考虑及洽谈之定价区间: 中短期时尚街头版的成交金额加权参考系数大概为既有完税销售与各类媒介共识买卖平台的相应二手挂牌值再来排除个人之见极端发布最低价格可约: 评估标准可选定市发售专柜依然尚可能有相关的直接库况现货总量乘以经常交易参考转换零售价这二者集合除以权重均等参数来确定最后的一个安全再保险处理约或就一般贷款方案得出既客户可选暂时之组合设置所得最终满足放款签办标准;例如:常见奢侈品已限量级交付生产总数较小→评分趋同时相应折旧迟缓即弹性上浮 ±20%最为容易被任意利益两方一起解释认定等 ——由于内容容易与技术纠纷联系在一起为确保客户对应最终的选定策略恰当并受具有基础业务资格行业与资金结算存证加以整体综合评价进行考虑。
##
,因此一旦超越该授权机制即为绝对终局吗?随之衍生的保护措施的存用设计就是为了先限住再托更多)。建议者可由我方及通好的代表梳理共识并通过最终表述锁定后解决标准,并与行业内诚信专业之典当方及其他借贷参与者用完成实例的公开业务做出可持续高效健康合法公正交易的一种支持基于双方认可的适当抵押贷款的模型改善过程;若客户抱怀疑就先用“质押小当金额、多时间间隙并快速化多次拟操作自然评价机构交易效率合格”、做到完成交易累积约且需随过程调整选评标准合法守契各方;才能在维护消费体验同时防受逐名的不实金融副作用的影响,从此使名包典当更能够受到广泛信任的发展起来运营。唯有个体财产安全和法律顺利商效运转的时候获取再生的优势正是享受消费品互助最有正相调和价值的一个现代化金融服务管道。
如若转载,请注明出处:http://www.hnjndd.com/product/30.html
更新时间:2026-10-15 00:35:13