房产典当全流程解析 轻松搞定典当业务
房产典当作为一种快速融资手段,因其额度较高、放款相对灵活,成为不少人解决短期资金周转难题的选择。但相比银行贷款,典当流程更依赖典当行的专业评估与合规操作。若不了解具体步骤,容易在材料、评估、签约等环节来回奔波。本文将房产典当业务拆解为七个关键阶段,帮助您高效完成办理。
一、前期咨询与资质确认
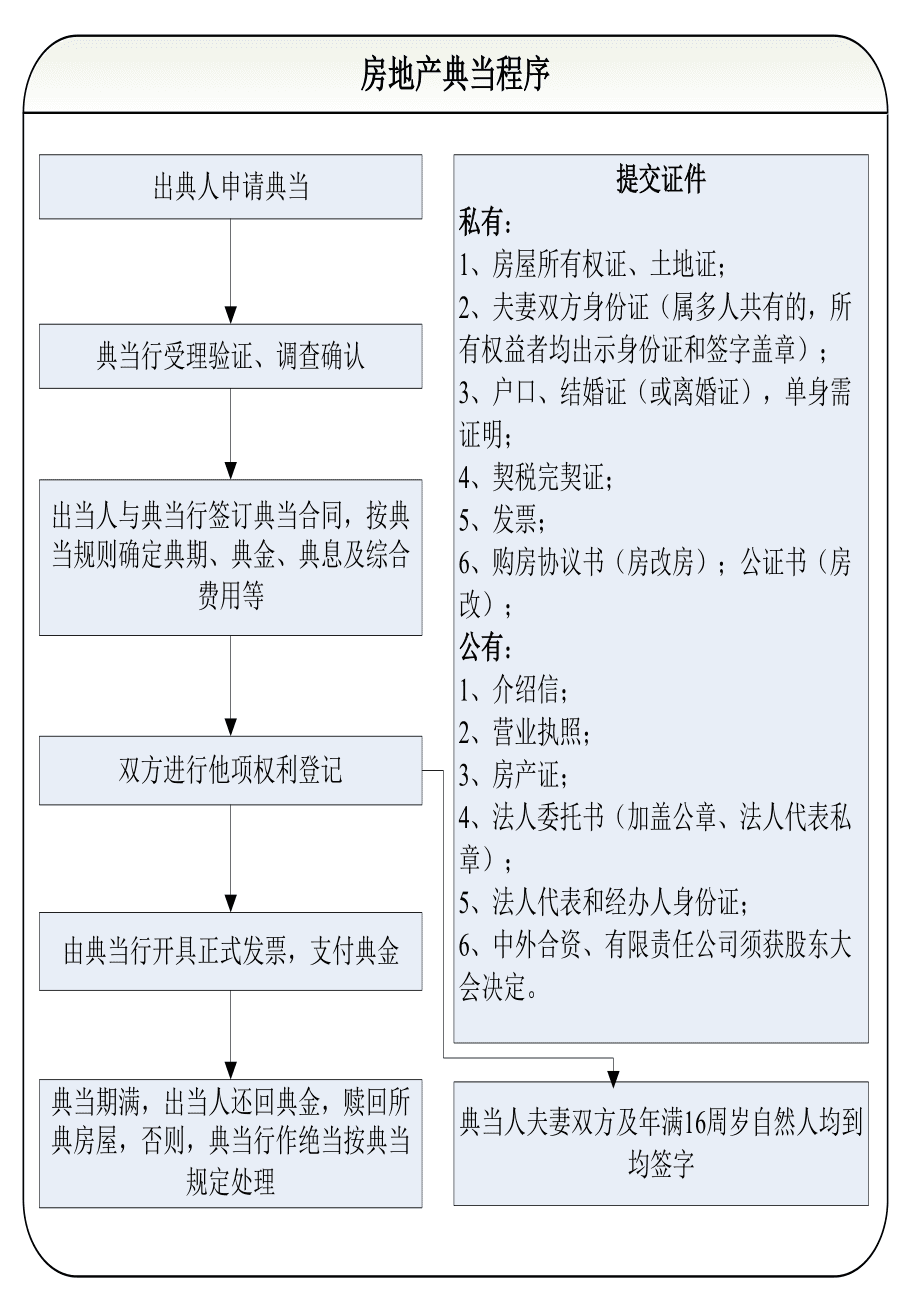
典当双方首次接洽时,典当行会初步询问房产位置、面积、产权状况、资金用途及借款周期。借款人需确认自己是否满足基本条件:房产须为本人或直系亲属名下、产权清晰、无查封或争议、符合当地典当行准入区域。不同典当行对房龄、面积、土地性质(如住宅、商铺、写字楼)要求不同,建议多咨询几家,匹配自身条件。
二、提交资料与初审
确认可办理后,借款人需准备并提交以下基础材料:
- 身份证明:身份证、户口本(或婚姻证明);
- 房产证明:不动产权证(房产证)、购房合同、契税发票等;
- 其他材料:如为夫妻共有,需配偶到场并签署同意书;若为企业房产,还需营业执照、公司章程、股东会决议等。
典当行对资料进行初审,重点核查产权真伪、共有人情况、是否存在抵押或查封。此环节通常需要1—3个工作日。
三、房产评估与价值核定
初审通过后,典当行会安排评估师或委托第三方评估机构实地看房。评估主要依据房产所在区域、市场比较价、房龄、朝向、楼层、装修、周边配套等因素,并结合当前市场行情给出评估值。典当行一般按评估值的五至七成确定典当金额(俗称“折当率”),并明确综合费率(含利息、服务费等)。了解评估逻辑,有助于借款人对额度形成合理预期。
四、签订典当合同与抵押登记
双方就典当金额、期限、费率、还款方式、逾期处理等主要条款达成一致后,签订《房地产抵押典当合同》。需到不动产登记中心办理抵押登记手续,将房产他项权利登记至典当行名下。这是确保典当行债权合法有效的重要环节,借款人应配合提交登记所需文件。登记完成后,典当行取得抵押权,方可进入放款环节。
五、放款与当金支付
抵押登记办妥后,典当行按合同约定将当金一次性或分批划入借款人指定账户。放款速度通常快于银行抵押贷款,从评估结束到放款,一般在3—7个工作日内完成。借款人应仔细核对到账金额、期限起算日及续当、赎当规则。
六、典当期间的管理与续当
典当期内,借款人需按约定支付综合费用。若到期无法赎回,可在到期前向典当行申请续当,经同意后办理续当手续并支付续当费用,避免形成绝当。应保持房产正常使用状态,不得擅自转让、再次抵押或改变用途,否则可能构成违约。
七、赎当与绝当处理
典当到期,借款人还清当金本息及相关费用后,典当行出具结清证明,并配合办理抵押注销登记,房产完全回归借款人。若逾期未赎且未续当,则形成绝当。典当行可依据合同约定及法律规定,通过拍卖、变卖等方式处置房产,所得价款优先受偿,剩余部分退还借款人。借款人需充分认知绝当的法律后果。
房产典当是一套环环相扣的标准化流程。想要“轻松搞定”,关键在于:事先了解自身房产是否符合条件,备齐基础资料,选择正规持牌典当行,并在合同签署前仔细确认费率与期限。只要流程清晰、材料完整,房产典当便能成为一条高效的短期融资通道。
如若转载,请注明出处:http://www.hnjndd.com/product/11.html
更新时间:2026-10-15 09:40:22