河北典当行牌照转让实务解析 直接对接实控人,聚焦典当业务价值
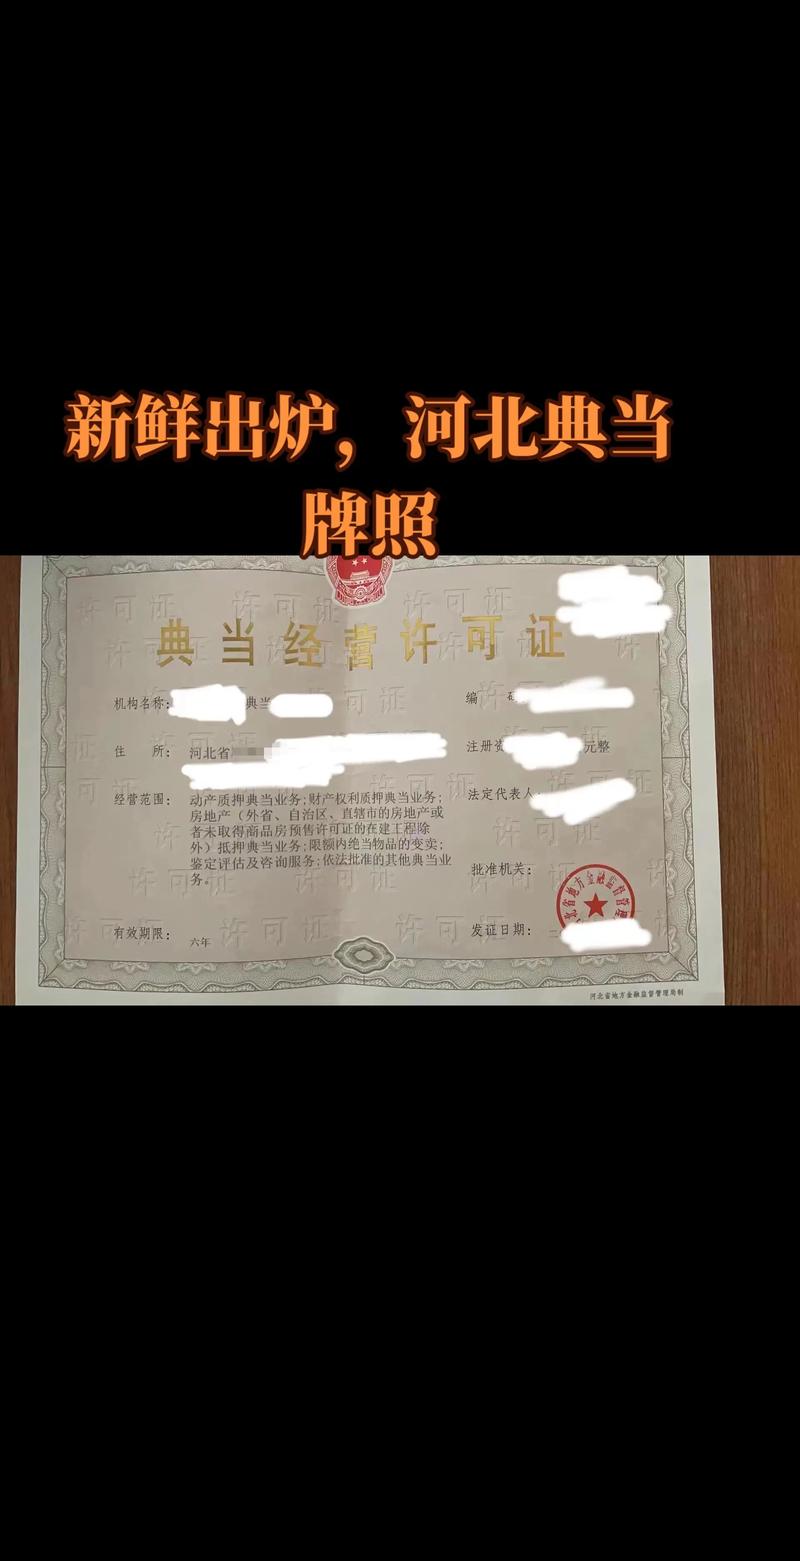
随着金融监管趋严和行业洗牌加速,典当行牌照作为稀缺的类金融资质,其转让交易日益活跃。尤其在河北地区,由于典当行牌照新设审批近乎停滞,存量牌照的转让成为资本进入典当行业的主要通道。本文将从河北典当行牌照转让的背景、直接对接实控人的优势、典当业务的核心价值以及交易中的关键风险点等方面展开分析,为有意向的受让方提供实操参考。
【河北典当行牌照现状与转让逻辑】
河北省典当行牌照由地方金融监督管理局(现纳入国家金融监督管理总局地方派出机构监管)审批并颁发,自2018年监管转隶以来,新增牌照批复极为罕见。截至目前,河北全省典当行法人机构数量维持在200家左右,且部分机构因经营不善、违规处罚或市场出清而退出,导致存量牌照的稀缺性进一步凸显。
在此背景下,牌照转让成为市场需求与供给的唯一对接方式。转让方多为两类:一是经营正常但股东有意退出、寻求资产变现的典当行;二是因历史遗留问题或风控成本过高而希望剥离牌照的机构。受让方则包括产业资本(如珠宝商、房地产企业)、金融科技公司以及寻求多元化布局的投资者。值得注意的是,市场上中介较多,信息不对称严重,因此“直接对接实控人”成为降低交易成本、提高成功率的关键一步。
【直接对接实控人的五重优势】
第一,价格透明,谈判高效。通过中介撮合往往存在多层加价,而直接与实控人沟通可以省去中间环节,报价更贴近真实心理价位。第二,权属清晰,决策快。实控人能够当场拍板股权转让核心条款,避免“层层请示”导致的信息失真和周期拖长。第三,可深度尽调业务实质。典当行的核心价值不仅在于牌照,更在于存量业务(如房产抵押典当、动产质押典当、财产权利典当)的质量、客户结构、历史坏账及诉讼情况。只有与实控人直接对话,受让方才能获取真实经营数据和内控细节。第四,定制化交易结构。实控人往往对股权转让、资产剥离、债务承接等方案有高度决策权,双方可共同设计“牌照+业务+团队”的整体转让或分立转让模式。第五,降低隐性风险。部分牌照可能涉及民间借贷纠纷、股权代持或未决诉讼,直接对接实控人有助于厘清责任边界,并在协议中设置充足的赔偿与追索条款。
【典当业务在转让中的核心价值评估】
典当行牌照的法律依据为《典当管理办法》,其业务范围包括动产质押典当、财产权利质押典当、房地产抵押典当以及绝当品变卖等。在河北市场,典当业务的价值评估需重点关注以下维度:
业务牌照本身:是否包含房地产抵押典当资质。由于房地产典当单笔金额大、风险相对可控,含此资质的牌照溢价明显。是否存在分支机构(分公司)也是加分项,因为分支机构设立需另行审批,转让后可直接继承。
存量业务质量:一是看典当余额与资产分类。正常类、关注类、次级类、可疑类和损失类的占比,直接影响受让后的资本计提和拨备压力。二是看客户集中度。若前十大客户占比过高,尤其是房地产类大额典当,则可能隐藏展期、借新还旧或抵押物价值虚高风险。三是看绝当品处置能力。绝当品变现渠道是否成熟、评估作价是否公允,关系到实际回收率。
风控与合规记录:近三年是否受到监管处罚(如超范围经营、违规吸储、暴力催收、虚假宣传等),是否有未结案的诉讼或仲裁。监管评级在B类以上的机构更受青睐。
团队与系统:核心业务人员(鉴定评估师、典当业务经理)是否愿意留任,直接影响业务连续性。信息化系统能否支持当票管理、续当、赎当、绝当处理等全流程,也是尽调要点。
【交易流程与关键风险点】
典型交易流程:初步接洽 → 签署保密协议 → 签署意向协议 → 开展法律、财务、业务尽职调查 → 设计交易结构(股权转让或资产转让) → 签署正式股权转让协议 → 向地方金融监管部门报批/备案 → 工商变更 → 交割与过渡期管理。
需要提前明确的政策风险是:根据现行监管精神,典当行变更控股股东、实际控制人、注册资本等事项,均需事前向省级地方金融监管部门提出申请并获得批准。未经批准擅自变更的,可能面临责令改正、罚款甚至吊销牌照。因此,交易协议中应将“取得监管批复”作为交割的前提条件(CP),并约定若因监管不批准则自动解除合同、返还定金。
尽调中特别需要注意:
- 实控人个人资信。是否涉及失信被执行、大额民间借贷或刑事风险。
- 股权结构穿透。是否存在股权代持、员工持股平台纠纷。
- 表外负债。除了账面负债,是否签署过抽屉协议、差额补足函、担保函等或有负债。该类潜在负债往往在纸面资料中无法体现,需要实控人书面承诺并录音录像作为协议附件。
- 典当业务中的涉诈涉赌资金风险。如果历史业务中存在客户利用典当行洗钱或典当行变相高利贷、非法集资的情况,转让后或面临追责。
【新股东接手典当业务的后续路径】
完成牌照转让后,受让方需重点构建三个能力:第一,合规内控。严格按照典当管理办法和反洗钱要求运营,落实当票管理、利率及综合费率(月综合费率不得超过规定上限)、当物查验和保管。第二,资本金运营。河北地区对典当行注册资本有最低要求(通常为人民币300万元,从事房地产典当需500万元以上),可根据业务规模增资。第三,场景赋能。若受让方是珠宝商,可打通“销售——典当——绝当品回流销售”回路;若为金融机构,可在此基础上做全链条融资服务。必要时还应补充鉴定评估师、典当从业人员职业资格。
【结论与建议】
对于有意收购河北典当行牌照的机构或个人,绕开层层转债的中介转包,直接联系的唯一关键人就是典当行的法定代表人和实名实控人。在强调合规优先、穿透式监管的当下,真正经过监管批准并留存开展典当业务能力的牌照相当宝贵。建议决策人组建法律、财税、业务三个外部顾问小组,完成快速尽调,重点关注抵押房产典当业务和既有坏账,并为监管批复留足三个月以上的弹性时间. 同时收紧资金来源审查。整个过程在关注价格的同时把风险防火墙建立。唯有如此,才能在牌照稀缺的环境中抓住时间窗口完成典当行业壁垒优势落地 本文所述的获取对方联系方式必须通过官方渠道谈判,严格避免不必要的定金或者诚意金纠纷。
如若转载,请注明出处:http://www.hnjndd.com/product/4.html
更新时间:2026-10-15 09:38:04