典当业务的基本原理与行业认知
典当,这一古老的金融业态,在中国经历了从“当铺”到现代典当行的深刻演变。作为主流金融体系的有效补充,典当行以其“小额、短期、快捷、灵活”的特点,在解决个人与小微企业的应急融资需求方面,始终扮演着不可替代的“金融救急站”角色。对于长春典当行公司而言,深入理解典当业务的基本原理,并建立起对行业的系统认知,是稳健经营与持续发展的根本前提。
一、典当业务的基本原理
典当业务的核心逻辑,简而言之,是“以物换钱,到期赎回”。其法律本质是一种特殊的质押贷款关系。根据《典当管理办法》的规定,典当是指当户将其动产、财产权利作为当物质押或者将其房地产作为当物抵押给典当行,交付一定比例费用,取得当金,并在约定期限内支付当金利息、偿还当金、赎回当物的行为。这里包含了几个关键要素:当户(借款人)、当物(抵押或质押物)、当金(贷款本金)、综合费用(利息与服务费)、当期(借款期限)。
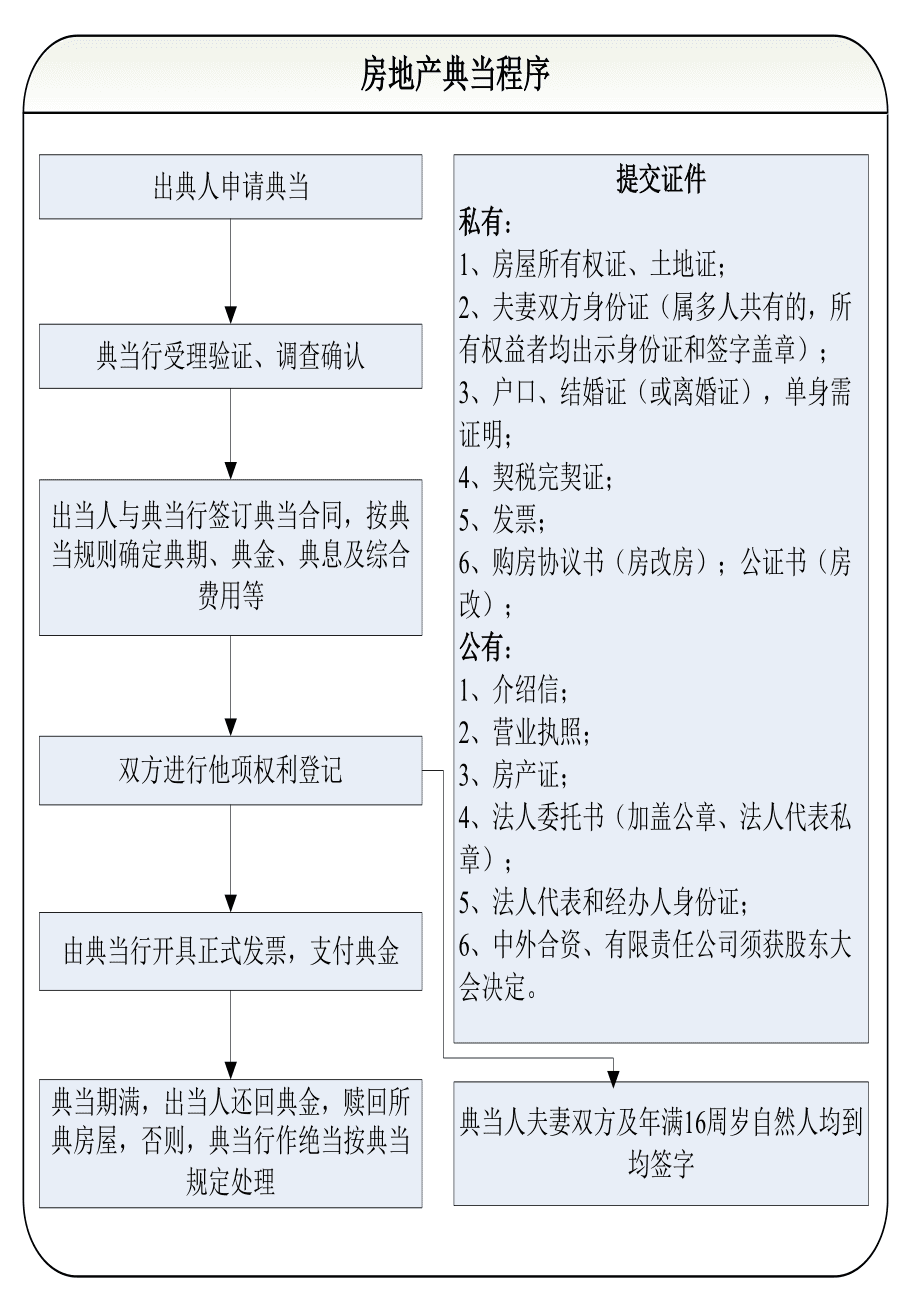
从金融学角度看,典当业务的原理建立在“物权担保”与“价值评估”两大基石之上。与银行信贷依赖征信体系不同,典当更侧重于当物本身的价值。其运作流程通常分为四个步骤:
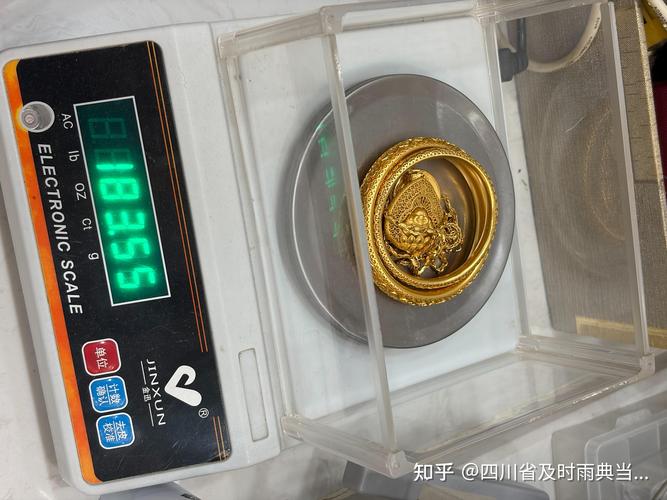
- 审当与评估:当户提交当物及相关权属证明,典当行由专业评估师对当物进行真伪鉴定与价值评估。评估价格通常低于市场二手流通价,以留出风险缓冲空间,这被称为“折当率”。
- 签约与放款:双方就当金数额、利率、综合费率、当期等达成一致,签订典当合同。对于质押业务,当物需移交典当行占有保管;对于抵押业务(如房产),则需办理抵押登记。手续完成后,典当行将当金支付给当户。
- 保管与监控:典当行负有妥善保管当物的法律责任。对于质押物品,需存入专用保险库;对于抵押房产,则需持续关注其状态及权属变化。
- 赎当与绝当:当期届满,当户归还当金本息及费用后,典当行返还当物,典当关系终止。若当户逾期未能赎当,则形成“绝当”。典当行有权依法对绝当物进行变卖或拍卖,所得价款优先受偿,不足部分向当户追索,剩余部分退还当户。
二、典当行业的核心认知
在长春经营典当行,仅懂流程是不够的,更需建立深层的行业认知体系。
第一,风险认知:典当行的核心风险并非信用风险,而是“物”的风险与“估值”的风险。市场价格的剧烈波动(如贵金属、名表、艺术品)可能导致绝当物变现价值低于放款金额。因此,建立科学的动态估价模型与严格的折当率制度是风控的第一道防线。操作风险同样不容忽视,如收当赃物导致的法律追缴风险,必须严格执行身份核查与物品来源登记制度。
第二,客户认知:典当行的客户群体通常是银行等传统金融机构的服务盲区。他们或是因为信用记录不足,或是因为资金需求急、额度小、期限短,而被银行拒之门外。这就要求典当行树立“服务小微、救急解难”的差异化定位,以人性化、高效率的服务赢得市场。客户体验往往体现在放款速度上,简化的流程和即时评估能力是核心竞争力。
第三,经营认知:现代典当行的盈利模式已从传统的高利差模式,转变为“综合服务费+绝当品销售利差”的双轮驱动。因此,开拓绝当品销售渠道(如内部柜台、线上直播、二手奢侈品市场)的能力,直接决定了企业的盈利能力。警惕非法集资与超范围经营是绝对不能触碰的法律红线。
第四,本地化认知:长春作为东北老工业基地的核心城市,典当业务呈现出独特的区域性特征。一方面,汽车、大宗机电设备等动产典当需求相对活跃,与本地产业关联紧密;另一方面, winter 季节的营业安排、区域内高净值人群钟爱的腕表、玉石、貂皮等物品也都带有冰雪文化的消费印记。管理者应深耕本地市场,建立符合区域特色的服务标准。
典当业务既是一门古老的手艺,又是一门现代的学问。它是法律契约精神与市场经济价值的交汇点。长春典当行公司唯有精准把握其金融逻辑,敬畏风险、尊重客户、差异经营、深耕本土,方能在支持地方经济、服务实体百姓的畅通金融微循环中,焕发持久的生命力。合规经营、透明操作和极致的专业水准,不仅是监管的要求,更是行业基业长青的黄金法则。
如若转载,请注明出处:http://www.hnjndd.com/product/8.html
更新时间:2026-10-15 06:11:33